
遺贈寄付への関心が広がっています。日本承継寄付協会の調査(2025年11月実施、2026年1月公表)では、遺贈寄付を知っている人の割合は、2023年の53.3%から2025年には63.8%に上がりました。国税庁のデータをもとにした同協会のまとめによると、2023年度には全国で1,142件、約643億円の遺贈寄付が行われています。
団体には、「亡くなったあと、財産を団体に遺したい」という相談が寄せられることがあります。遺言執行者から、遺贈の通知が届くこともあります。
現金や預金の遺贈は、受け取る側の負担が小さい方法です。一方、不動産や株式の遺贈と、「全財産を遺贈する」という遺言は、受け取る前に確かめることがあります。受け取ってからでは対応できない場面が多いので、遺言が作られる前の相談の段階から関わることが、いちばんの備えになります。
この記事では、遺贈寄付を受ける団体が知っておきたい制度と税金を、ひとつの設例に沿って説明します。寄付をする方に向けた説明は、「遺贈寄付とは?」の記事にまとめています。
この記事の設例(架空の例です)
Aさんの財産は、預金2000万円と、駐車場として貸している土地です。土地は昔1000万円で買ったもので、いまの時価は4000万円です。相続人は長男のBさん1人。Aさんは、地元で活動するX財団に財産を遺したいと考えています。
遺贈には2つの形がある|包括遺贈は負債も引き継ぐ
遺言によって、相続人以外の人や団体に財産を遺すことを「遺贈」といいます。遺贈には2つの形があり、団体が引き受けるものが違います。
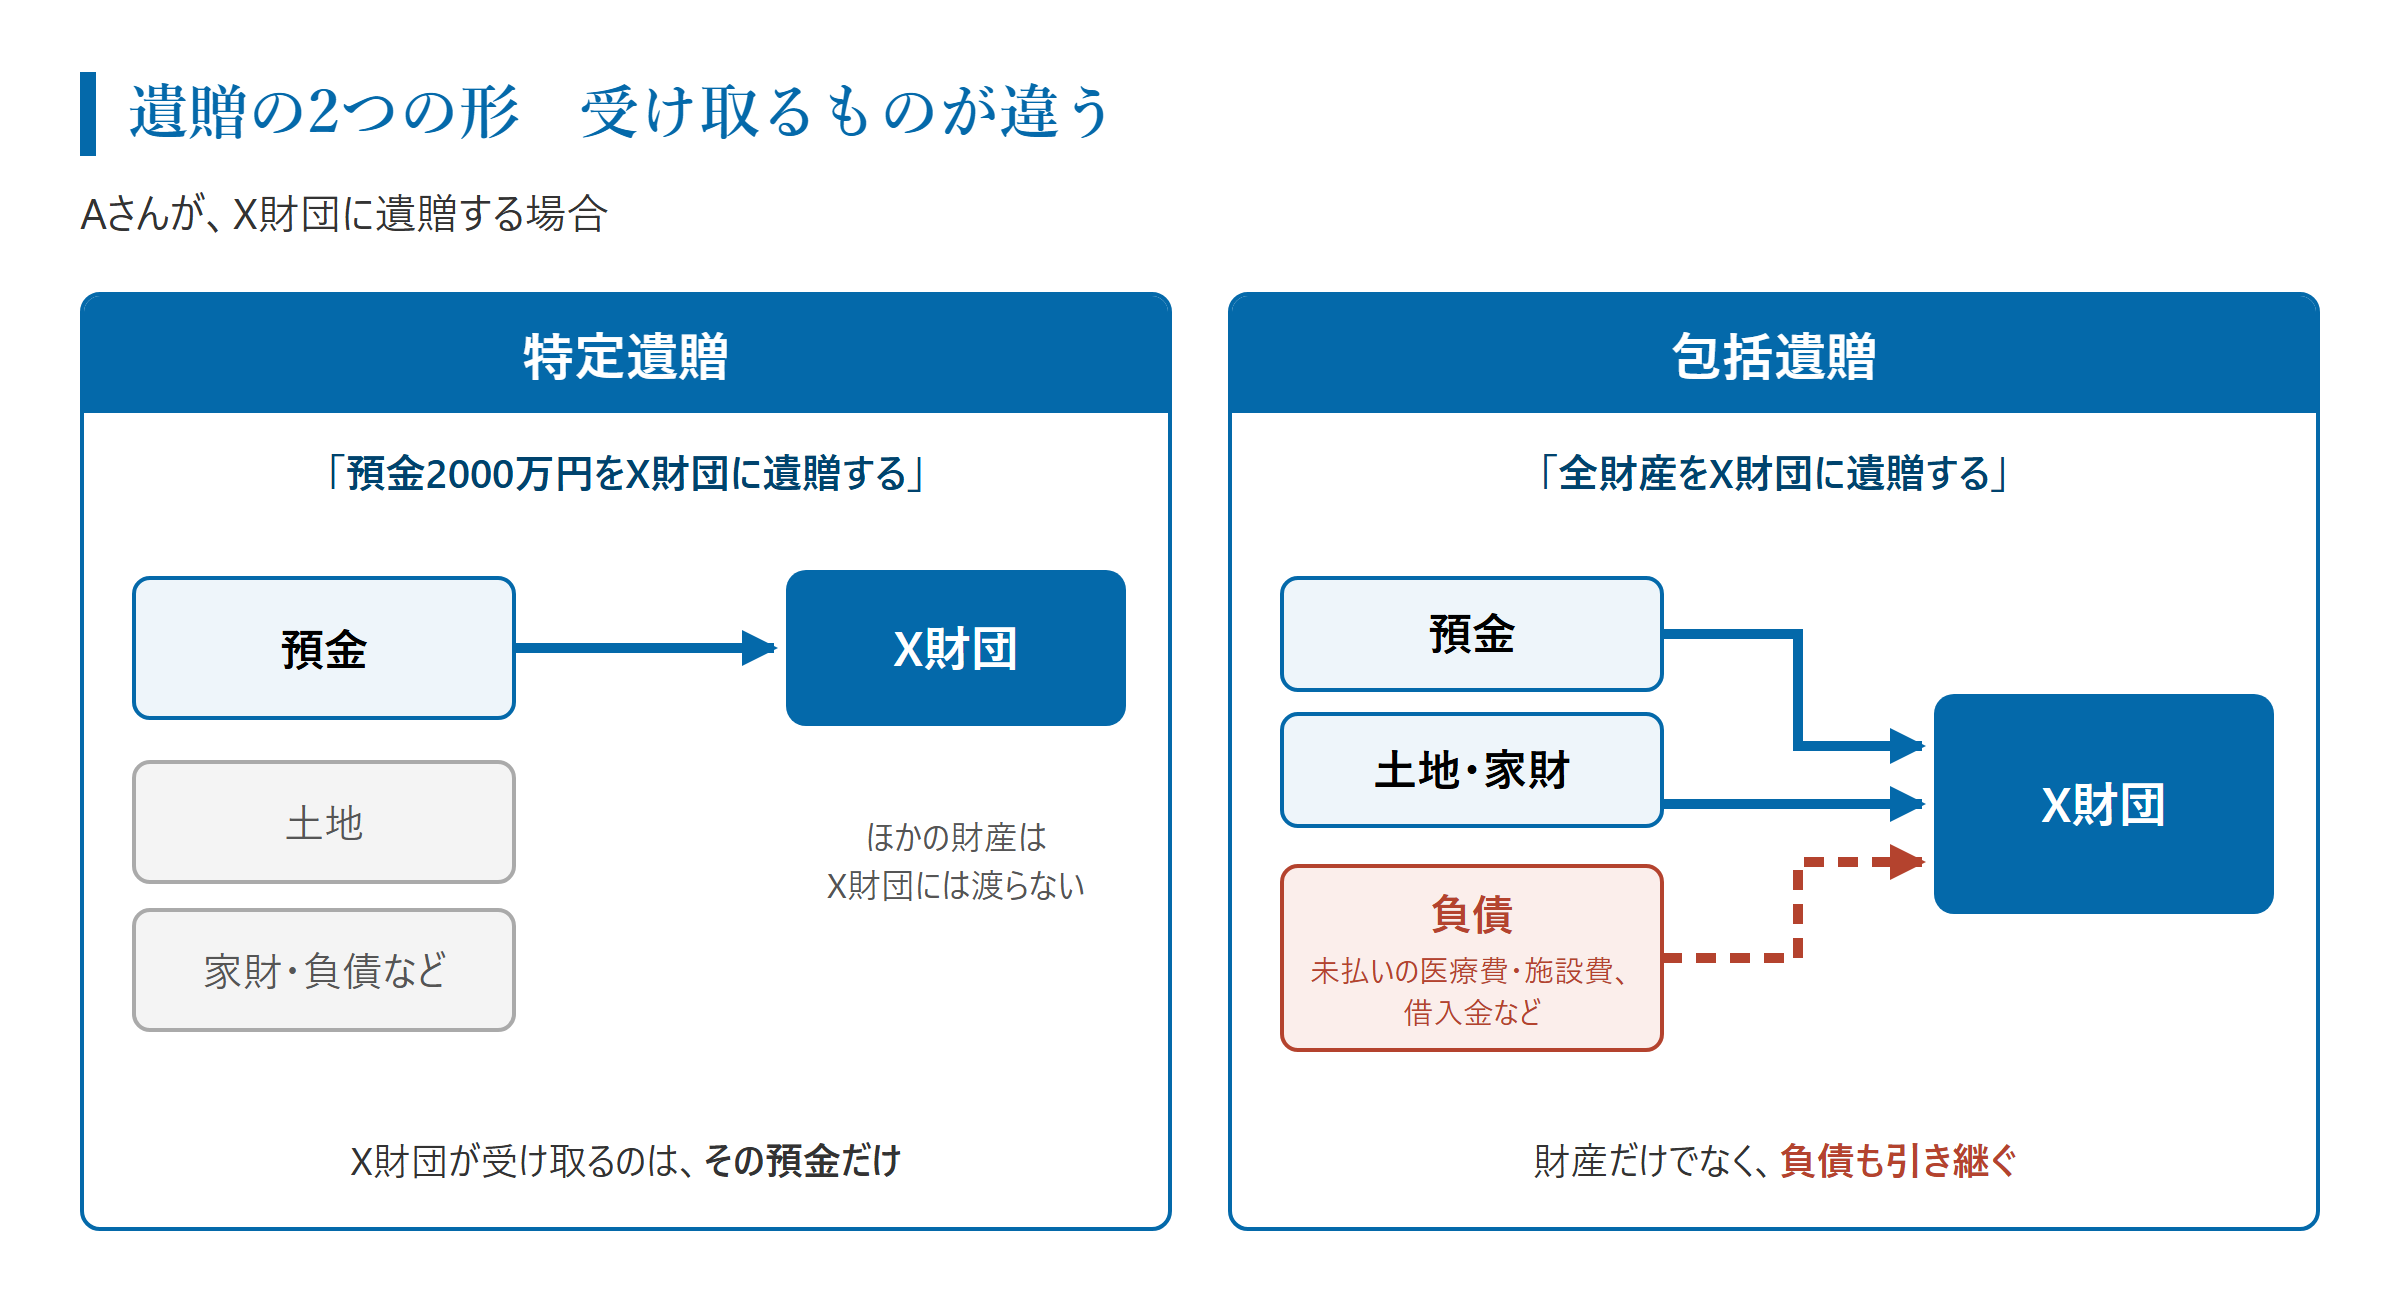
- 特定遺贈:「○○銀行の預金2000万円をX財団に遺贈する」のように、財産を特定して遺す形です。X財団が受け取るのは、その預金だけです。
- 包括遺贈:「全財産をX財団に遺贈する」「財産の2分の1をX財団に遺贈する」のように、割合で遺す形です。
包括遺贈を受けた団体は、相続人と同じ立場になります。預金や土地だけでなく、家財、未払いの医療費や施設費、借入金といった負債も引き継ぎます。
包括遺贈を受けないと判断した場合は、遺贈があったことを知ってから3か月以内に、家庭裁判所で放棄の手続をとります。特定遺贈には、この期限はありません。
遺贈の通知を受けたら、まず包括遺贈か特定遺贈かを確かめます。包括遺贈であれば、財産と負債の内容を3か月以内に調べ、受けるか放棄するかを決めることになります。
相続人から請求を受けることがある|遺留分
配偶者、子、親には、遺言によっても奪えない最低限の取り分があります。これを遺留分といいます。兄弟姉妹や甥・姪には遺留分はありません。
設例で、Aさんが「全財産6000万円をX財団に遺贈する」と遺言した場合、長男Bさんの遺留分は2分の1の3000万円です。BさんはX財団に対して、3000万円を金銭で支払うよう請求できます。X財団が土地で受け取っていても、支払いは現金です。請求できるのは、相続人が遺贈を知ってから1年です。
遺言が作られる前に相談を受けたときは、相続人がいるかどうか、その方々が寄付のことを知っているかを確かめておきます。
受け取った団体に税金はかかるか
遺贈を受けた団体に税金がかかるかどうかは、法人の種類によって変わります。
| 法人の種類 | 法人税がかかる範囲 | 遺贈で受け取った財産 |
|---|---|---|
| 公益社団法人・公益財団法人 | 収益事業から生じた所得だけ | 原則として課税されない |
| 非営利型の一般社団法人・一般財団法人 | 収益事業から生じた所得だけ | 原則として課税されない |
| NPO法人 | 収益事業から生じた所得だけ | 原則として課税されない |
| 非営利型でない一般社団法人・一般財団法人 | 全ての所得 | 課税の対象になる |
相続税は、法人には原則としてかかりません。ただし、遺贈によって、遺贈した方の親族などが負担する相続税が不当に減る結果になると認められる場合には、法人に相続税がかかります(相続税法66条4項)。遺贈した方やその親族が、法人から特別の利益を受けている場合などがこれに当たります。
自分の団体が表のどれに当たるかを、あらかじめ確かめておきます。一般社団法人・一般財団法人は、非営利型かどうかで扱いが変わります。
不動産・株式の遺贈で起きる税金の問題|みなし譲渡
団体の側に税金がかからなくても、寄付者の側に税金がかかることがあります。遺贈寄付をめぐる相続人とのトラブルで、原因になりやすい点です。
土地や株式のように値上がりしている財産を法人に遺贈すると、税金の計算では、亡くなった方がその財産を時価で売ったものとみなされます。これを「みなし譲渡」といいます。
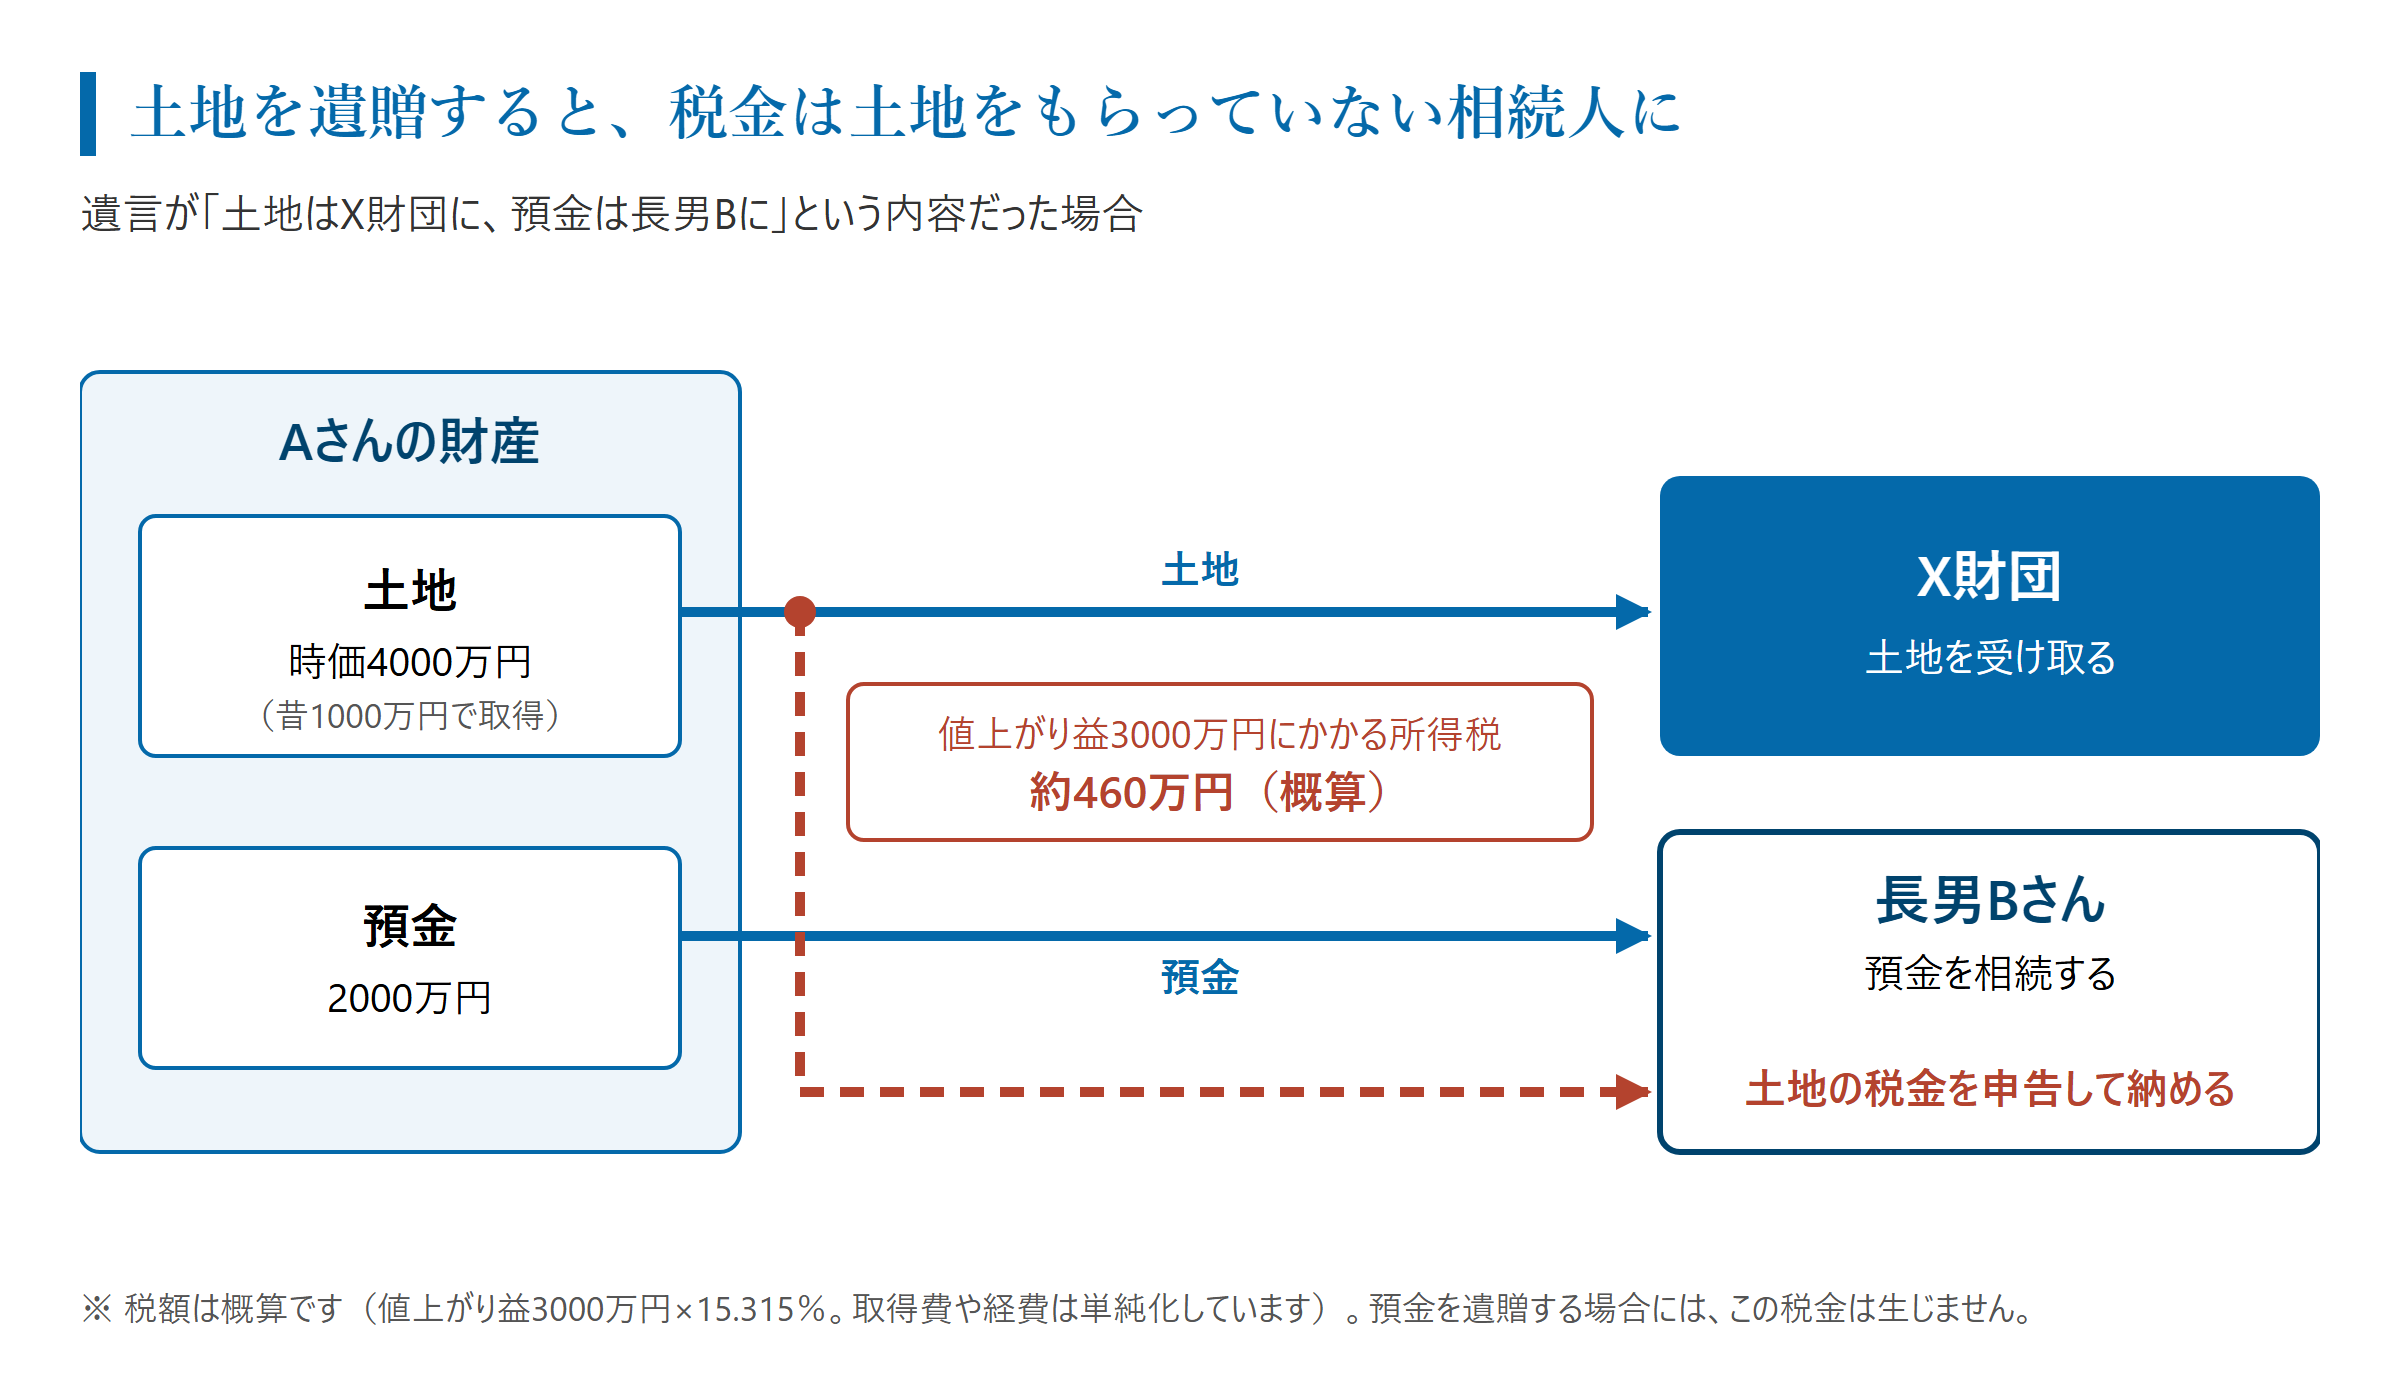
設例で、Aさんが土地(取得1000万円・時価4000万円)をX財団に遺贈したとします。Aさんは4000万円で土地を売ったものとみなされ、値上がり益3000万円に所得税がかかります。税額は概算で約460万円です。値上がり益3000万円に15.315%を掛けた額で、取得費や経費は単純化しています。
この所得税は、亡くなったAさんの税金です。そのため、申告と納税は、相続人と包括遺贈を受けた人が、Aさんが亡くなってから4か月以内に行います。遺言が「土地はX財団に、預金は長男Bに」という特定遺贈であれば、長男Bさんは土地をもらっていないのに、土地の税金約460万円を負担します。遺言が包括遺贈であれば、X財団も、この税金の申告と納税を行う側になります。
預金の遺贈では、この税金は生じません。不動産や株式の話が出たら、最初にこの点を確かめます。
みなし譲渡への対処は3つ
対処は主に3つあります。いずれも、遺言が作られる段階で決めておく必要があります。相談を受けた団体の側から、寄付を考えている方に伝えられるようにしておくと役に立ちます。
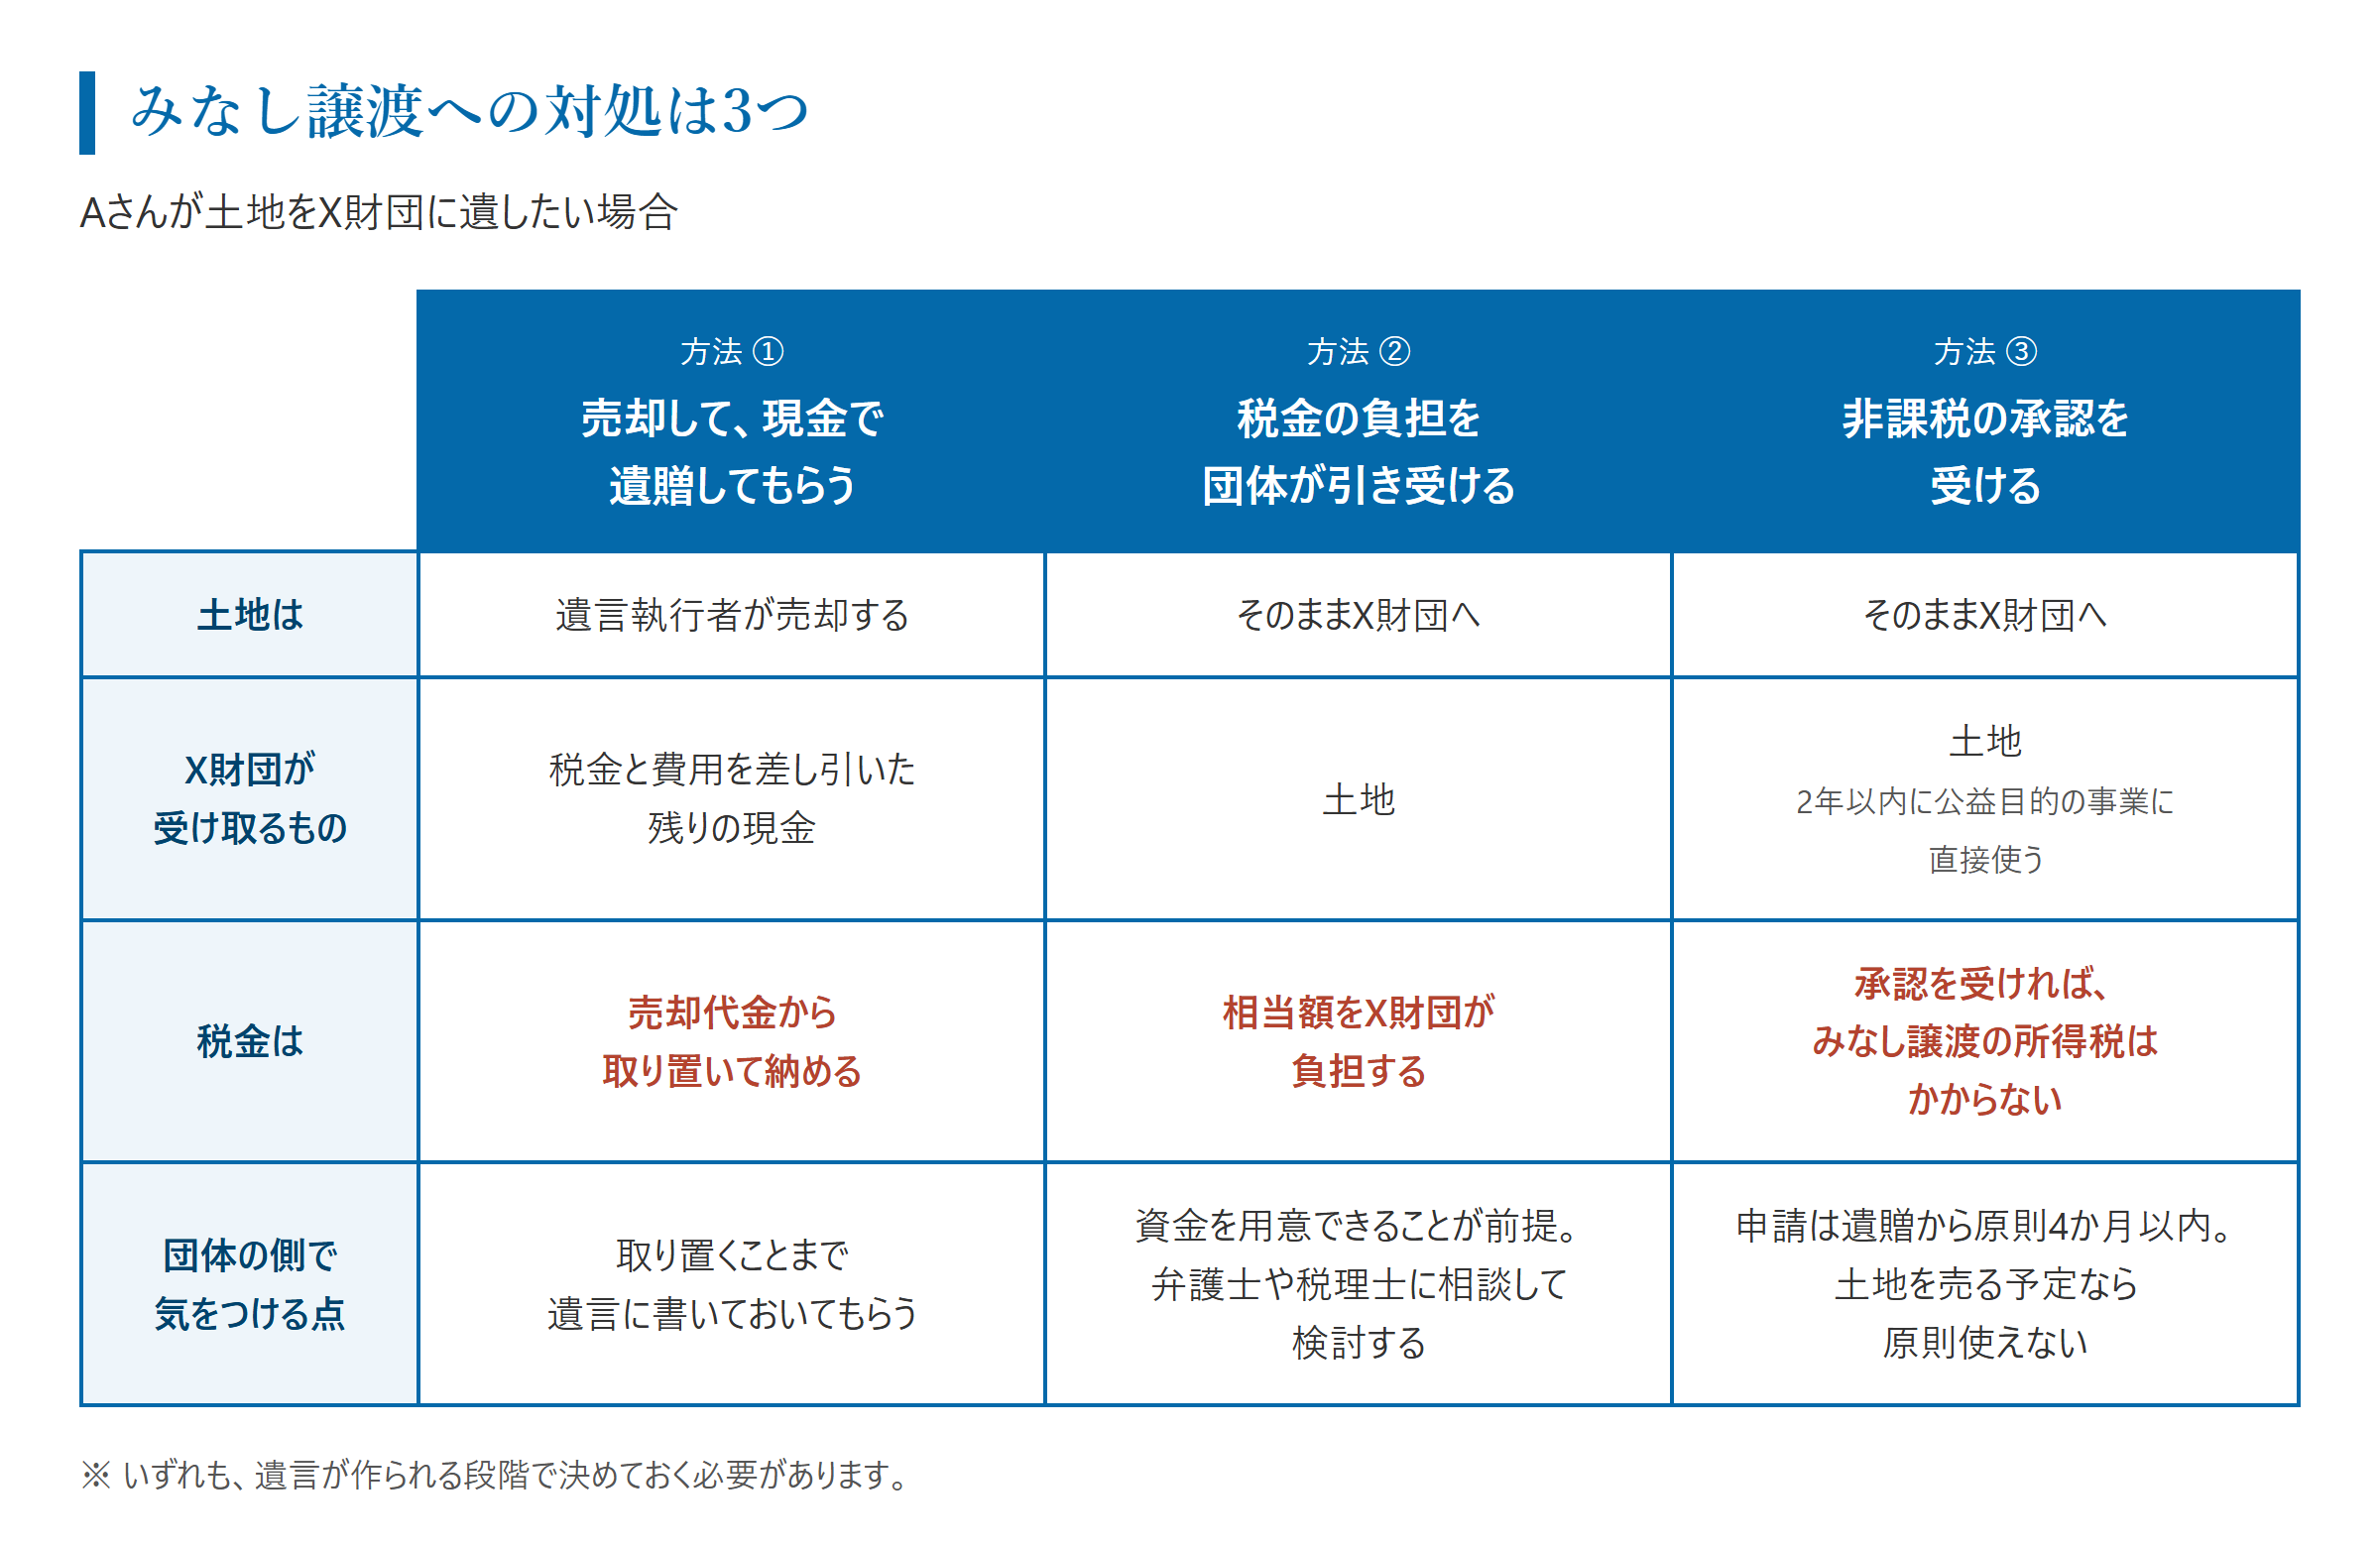
① 売却して、現金で遺贈してもらう
遺言で遺言執行者を指定し、「土地を売却し、税金と費用を差し引いた残りをX財団に遺贈する」と定めてもらう方法です。実務ではよく見受ける方法です。団体は現金で受け取るので、土地を管理したり売却したりする必要がありません。
売却で出た利益には税金がかかります。遺言執行者が売却代金から税金と費用に相当する額を取り置き、その残りを遺贈することまで、遺言に書いておいてもらいます。
② 税金の負担を団体が引き受ける
土地はそのまま受け取り、これによって生じる税金に相当する額を団体が負担することを、遺言で定めておいてもらう方法も考えられます。団体の側で資金を用意できることが前提になります。遺言の書き方にも工夫が要るため、弁護士や税理士に相談したうえで検討する方法です。
③ 非課税の承認を受ける
公益を目的とする事業を行う法人への遺贈では、国税庁長官の承認を受けると、みなし譲渡の所得税がかからなくなる制度があります(租税特別措置法40条)。対象になるのは、公益社団法人・公益財団法人、一定の要件を満たす一般社団法人・一般財団法人、NPO法人、社会福祉法人、学校法人などです。
主な要件は次の3つです。
- 寄付が公益の増進に著しく寄与すること
- 寄付された財産が、2年以内に団体の公益目的の事業に直接使われること
- 寄付によって、寄付者やその親族の税負担が不当に減らないこと
受け取った土地を売って代金を活動に充てる予定の場合は、原則としてこの制度は使えません。承認を受けたあとに、土地を公益目的の事業に使わなくなった場合は、承認が取り消されます。
申請するのは、遺贈の場合、相続人と包括遺贈を受けた人です。期限は原則として遺贈から4か月以内です。団体は、申請に必要な書類の作成に協力することになります。
公益社団法人・公益財団法人、学校法人、社会福祉法人、認定NPO法人などには、もう一つの方法があります。受け取った財産を一定の基金に組み入れて管理するなどの要件を満たすと、申請から原則1か月で承認があったものとみなされます。この方法を使うには、団体の理事会などで、寄付の受入れと基金への組入れを決定しておく必要があります。
相続人から寄付を受ける場合
遺言がなくても、財産を相続したご家族が、故人の気持ちをくんで団体に寄付することがあります。相続や遺贈で取得した財産を、相続税の申告期限までに一定の団体に寄付すると、その財産には相続税がかからない特例があります(租税特別措置法70条)。相続税の申告期限は、亡くなってから10か月です。
対象になる団体は、国や自治体、公益社団法人・公益財団法人、社会福祉法人、学校法人、認定NPO法人などに限られます。公益認定を受けていない一般社団法人・一般財団法人や、認定を受けていないNPO法人への寄付は、対象になりません。
寄付を受けた団体が、2年以内にその財産を公益目的の事業に使わなかった場合などには、特例が適用されなくなります。ご家族から「相続税の特例を使いたい」と言われたときは、自分の団体が対象に入っているかを先に確かめます。
期限の一覧
遺贈寄付にかかわる期限をまとめます。
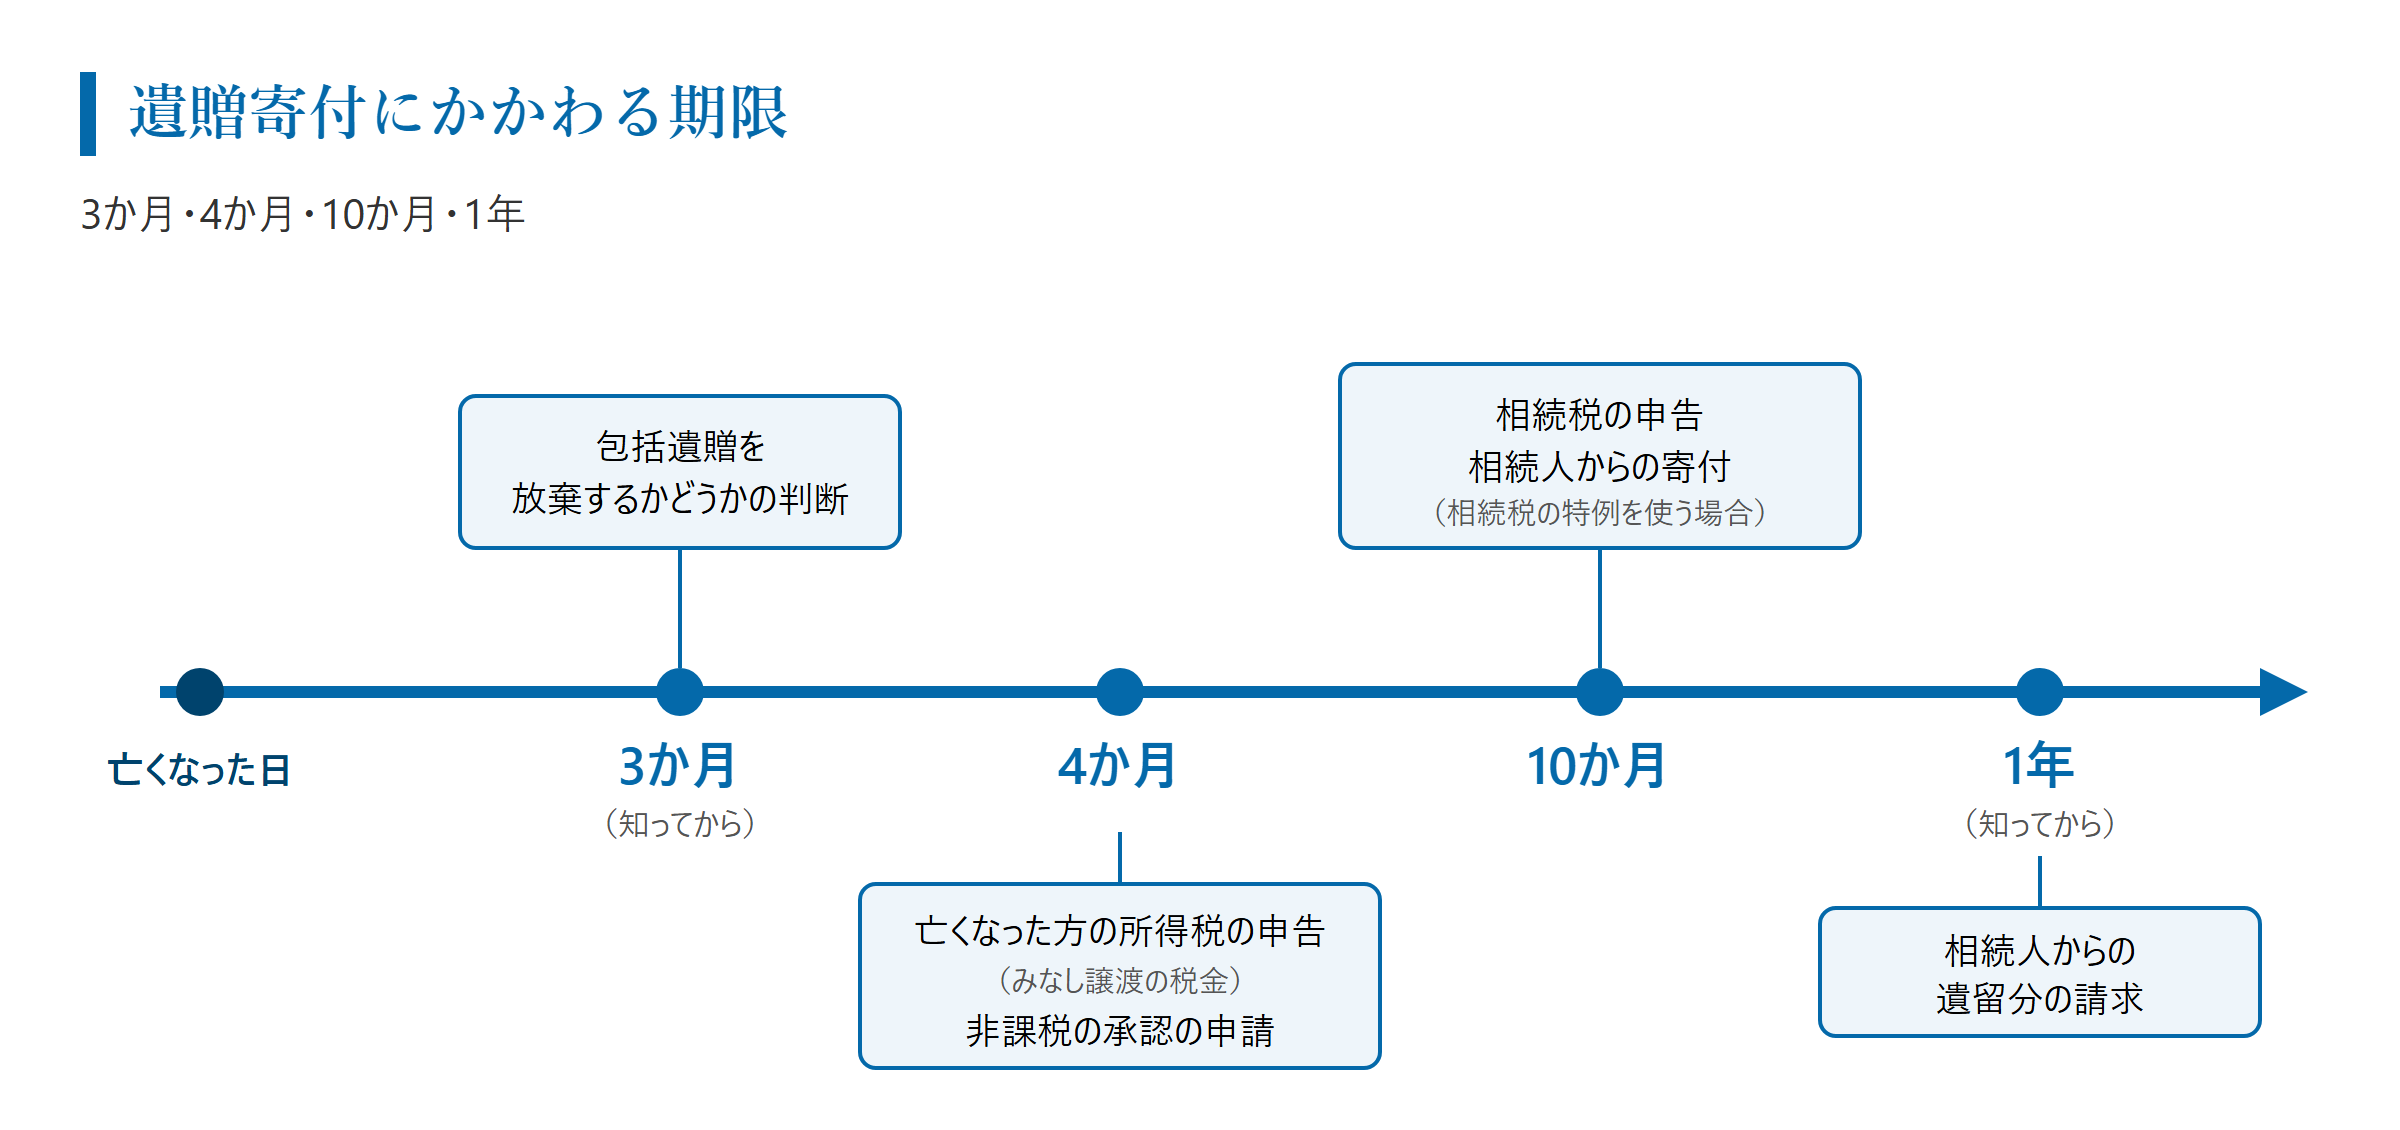
| 期限 | 手続 |
|---|---|
| 知ってから3か月 | 包括遺贈を放棄するかどうかの判断 |
| 4か月 | 亡くなった方の所得税の申告(みなし譲渡の税金)/非課税の承認の申請 |
| 10か月 | 相続税の申告/相続人からの寄付に相続税の特例を使う場合の寄付 |
| 知ってから1年 | 相続人からの遺留分の請求 |
受け取る側のチェックリスト
遺言が作られる前に相談を受けたとき
- 何を寄付したいのか。現金・預金か、不動産や株式か
- 相続人はいるか。その方々は寄付のことを知っているか
- 使い道の指定はどこまで必要か。細かく指定されると、受け取れなくなることがある
- 遺言執行者を誰にするか
- 不動産なら、売却して現金で遺贈する形にできないか
遺贈の通知を受けたとき
- 包括遺贈か、特定遺贈か
- 財産と負債の内容
- 相続人への連絡の状況
- 受けるか断るかを、団体の中で誰が決めるか
受入れの方針を決めておく
相談や通知を受けてから考え始めると、3か月や4か月の期限に間に合わないことがあります。あらかじめ、団体としての方針を決めておくことをおすすめします。たとえば、次のような線引きが考えられます。
- 預金の特定遺贈は受ける
- 不動産や動産は、事前に相談があったものだけ受ける
- 包括遺贈は、生前から関係があり、債務の見通しが立つ場合に限って受ける
不動産をそのまま受ける場合は、受けたあとの活用の見通し、相続人に生じるみなし譲渡の税金への対処、維持管理の3点を確かめます。
よくある質問
遺言執行者には、団体がなってもよいですか。
遺言執行者は、遺贈を受ける人とは別に、遺言で指定されます。団体がなることもできます。ただし、中立性の面と、団体が遺言の作成に関与したと見られるおそれがある面から、別の人に任せ、団体は受け取る側に徹するほうがよいと考えます。
相談を受ける体制がありません。それでも始められますか。
始められます。まず、遺贈寄付を受け付けていることをウェブサイトなどで表明します。相談が来たら、ご本人と一緒に、地元の弁護士や税理士の相談窓口に申し込むなどして解決していきましょう。そのときのために事前に相談窓口の候補を持っておくと尚よいです。
公益信託という選択肢
財産を団体に遺贈する方法のほかに、公益信託を使う方法もあります。2026年4月に「公益信託に関する法律」が施行され、新しい制度が始まりました。不動産や株式を公益信託に拠出する場合にも、遺贈と同じく、みなし譲渡の税金の問題が生じます。国税庁長官の承認を受ければ非課税になる制度は、公益信託にも設けられています。
まとめ
- 現金や預金の特定遺贈は、受け取る側の負担が小さい方法です。
- 包括遺贈は負債も引き継ぎます。放棄できるのは、知ってから3か月以内です。
- 不動産や株式の遺贈では、相続人に所得税がかかることがあります。対処は、遺言が作られる段階で決めておく必要があります。
- 相談や通知を受ける前に、団体としての受入れの方針を決めておくと、期限までに判断できます。
当事務所では、弁護士と税理士の資格を持つ者が、遺贈寄付の受入れに関するご相談をお受けしています。非営利団体向けの講演・研修もお引き受けしています。
この記事は一般的な説明であり、税額は概算です。実際の取扱いはご事情によって異なります。個別のご相談はご相談予約のページからご連絡ください。