
自分が亡くなったあと、財産の一部を応援してきた団体や、生まれ育った地域のために使ってほしい。そう考える方が増えています。遺言によって財産を団体に遺すことを「遺贈寄付」といいます。
日本承継寄付協会の調査(2025年11月実施、2026年1月公表)では、遺贈寄付を知っている人の割合は、2023年の53.3%から2025年には63.8%に上がりました。国税庁のデータをもとにした同協会のまとめによると、2023年度には全国で1,142件、約643億円の遺贈寄付が行われています。一方で、遺贈寄付の具体的な内容まで理解している人は7.4%にとどまります。
遺贈寄付は、遺言に書けば実現できます。ただし、何を、どのような書き方で遺すかによって、ご家族に税金や支払いが残ることがあります。現金や預金を、金額や口座を決めて遺す形は、比較的問題が起きにくい方法です。不動産や株式を遺す場合と、「全財産を寄付する」と書く場合は、遺言を作る段階で対処を決めておく必要があります。
この記事では、遺贈寄付の基本と、ご家族に負担を残さないための注意点を、ひとつの設例に沿って説明します。
この記事の設例(架空の例です)
Aさんの財産は、預金2000万円と、駐車場として貸している土地です。土地は昔1000万円で買ったもので、いまの時価は4000万円です。相続人は長男のBさん1人。Aさんは、地元で活動するX財団に財産を遺したいと考えています。
遺贈寄付とは|遺言で財産を寄付する方法
遺言によって、相続人以外の人や団体に財産を遺すことを「遺贈」といいます。遺贈寄付は、この遺贈を使った寄付です。寄付先は、NPO法人、公益財団法人、学校法人、自治体などから、ご本人が選べます。
亡くなったあとの寄付には、もう一つ方法があります。遺言は残さず、財産を相続したご家族が、故人の気持ちをくんで寄付する方法です。こちらは記事の後半で説明します。
「全財産を寄付する」遺言の注意点|包括遺贈と特定遺贈の違い
遺贈には2つの形があります。
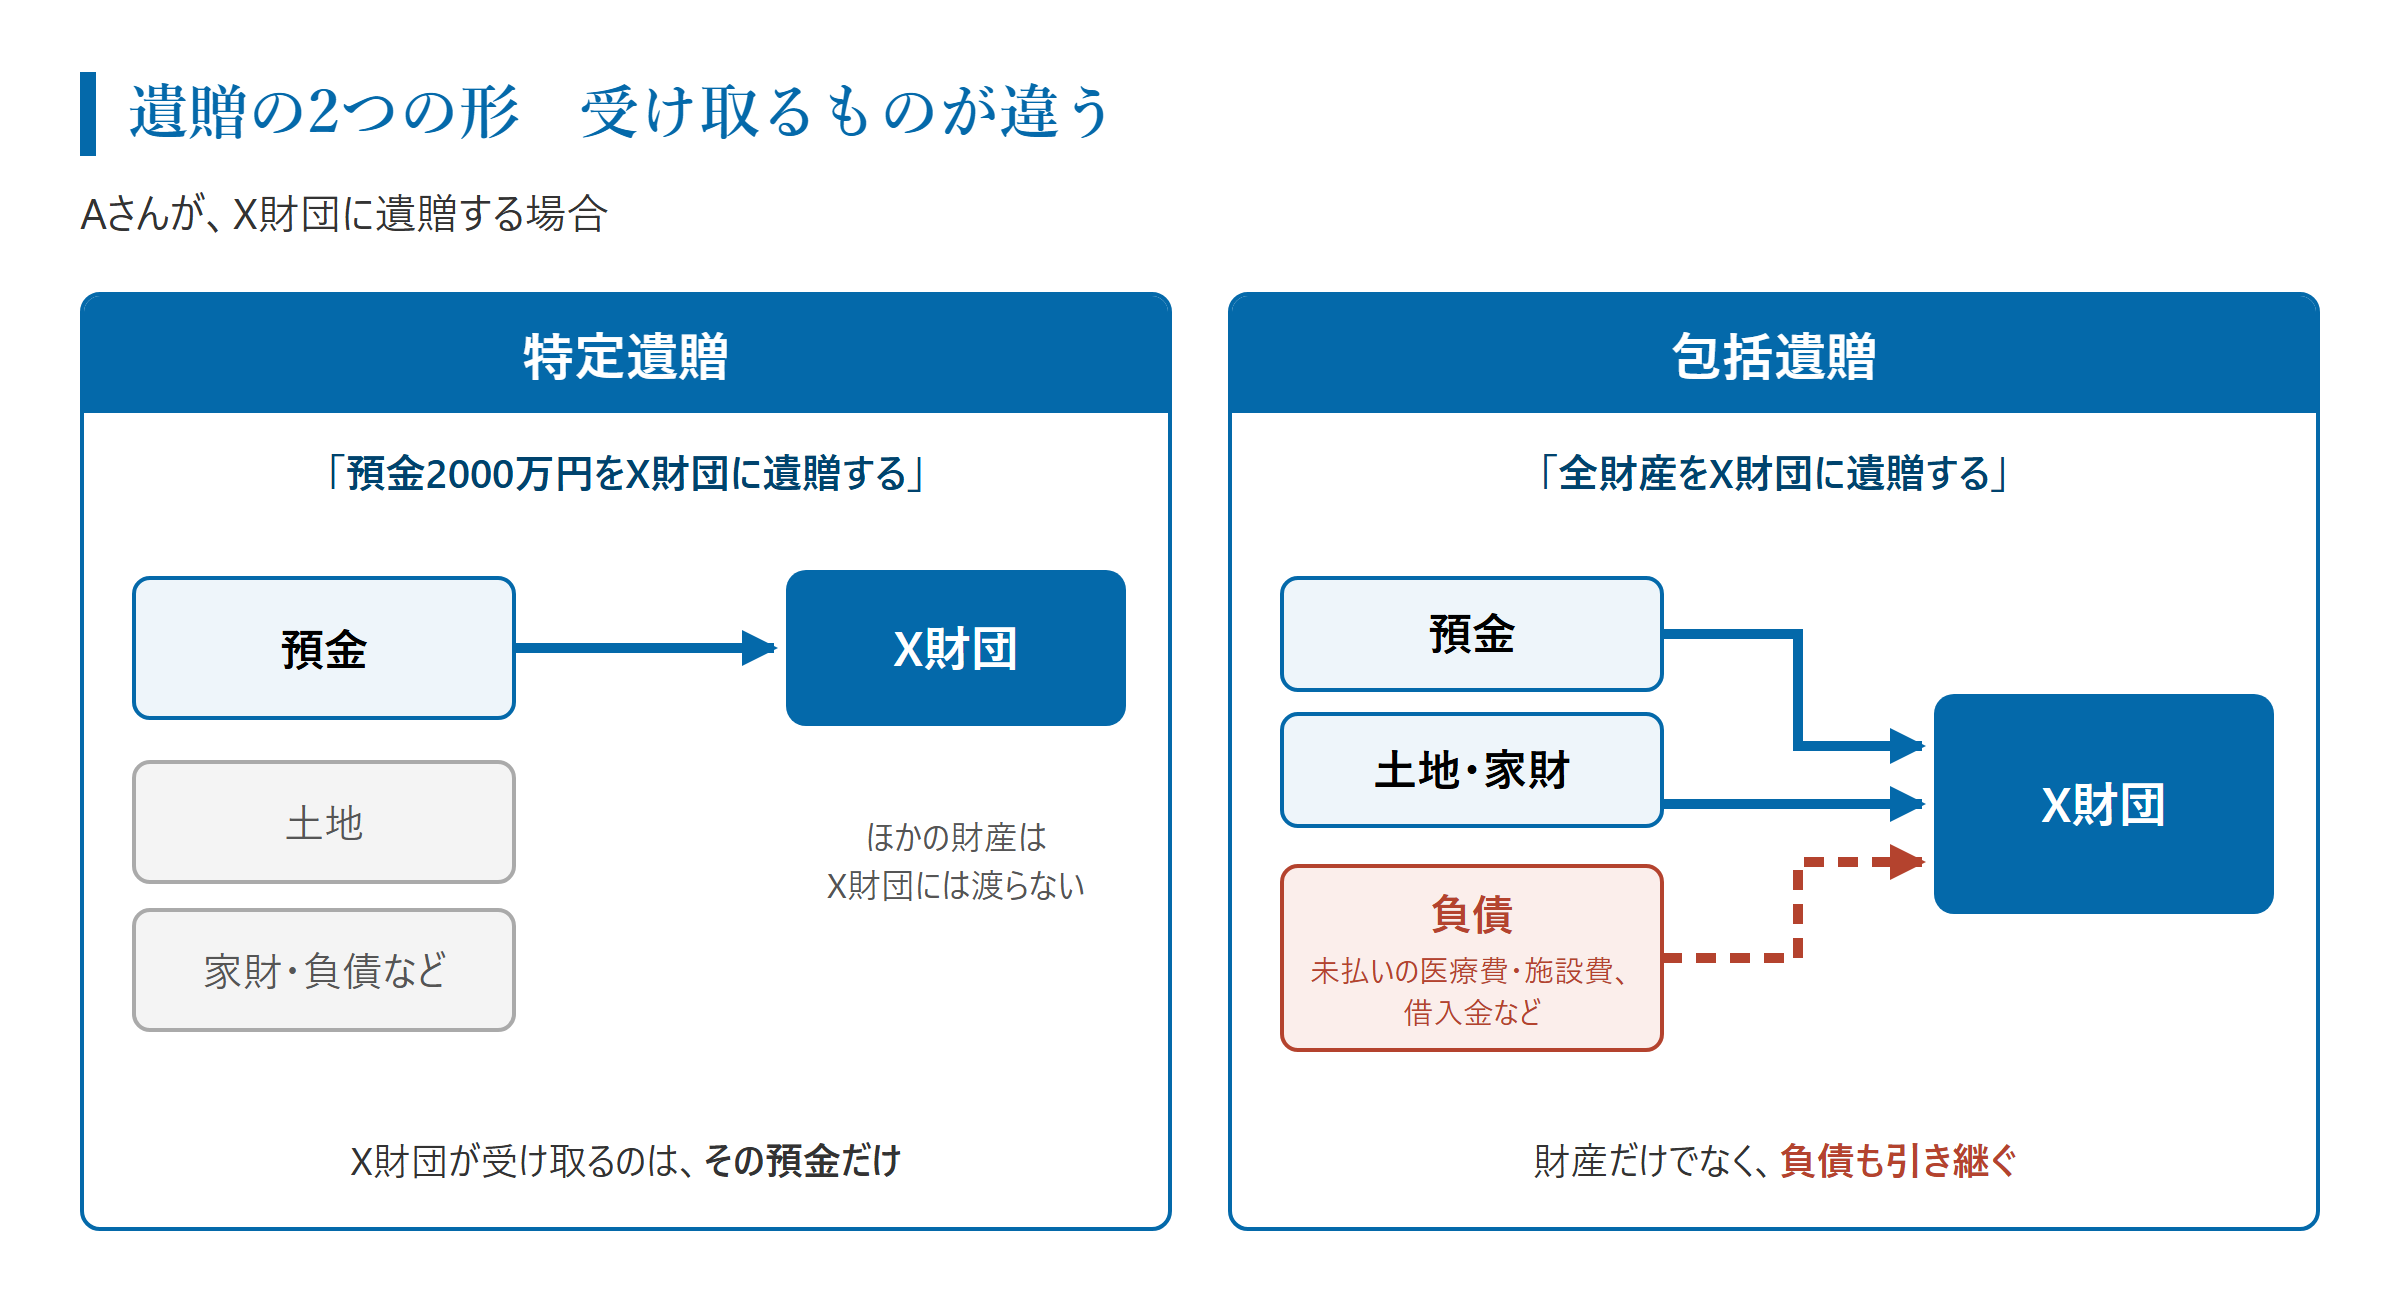
- 特定遺贈:「○○銀行の預金2000万円をX財団に遺贈する」のように、財産を特定して遺す形です。X財団が受け取るのは、その預金だけです。
- 包括遺贈:「全財産をX財団に遺贈する」「財産の2分の1をX財団に遺贈する」のように、割合で遺す形です。
包括遺贈を受けた団体は、相続人と同じ立場になります。預金や土地だけでなく、家財、未払いの医療費や施設費、借入金といった負債も引き継ぎます。団体の側から見ると、財産の全体像が分からないまま引き受けることになるため、包括遺贈は受けないと決めている団体もあります。受けられないと判断されれば、団体は家庭裁判所で放棄の手続をとることになり、Aさんの寄付は実現しません。
「全財産を寄付します」という遺言は、実現の面では最も注意が要る書き方です。寄付先が決まっているなら、財産を特定して遺す形のほうが、寄付先に受け取ってもらいやすくなります。
相続人がいる場合は遺留分に注意
配偶者、子、親には、遺言によっても奪えない最低限の取り分があります。これを遺留分といいます。兄弟姉妹や甥・姪には遺留分はありません。
設例で、Aさんが「全財産6000万円をX財団に遺贈する」と遺言した場合、長男Bさんの遺留分は2分の1の3000万円です。BさんはX財団に対して、3000万円を金銭で支払うよう請求できます。X財団が土地で受け取っていても、支払いは現金です。
寄付先の団体をご家族との争いに巻き込まないために、遺留分のある相続人がいる場合は、その取り分を確保したうえで寄付する額を決めるのが基本です。遺留分の詳しい内容は、「遺留分とは何か?遺留分侵害額請求の解説」をご覧ください。
不動産・株式の遺贈寄付と税金|ご家族に所得税がかかることがある
遺贈寄付で最も見落とされやすい点です。
土地や株式のように値上がりしている財産を法人に遺贈すると、税金の計算では、亡くなった方がその財産を時価で売ったものとみなされます。これを「みなし譲渡」といいます。
設例で、Aさんが土地(取得1000万円・時価4000万円)をX財団に遺贈したとします。Aさんには1円も入ってきませんが、4000万円で売ったものとみなされ、値上がり益3000万円に所得税がかかります。税額は概算で約460万円です。値上がり益3000万円に15.315%を掛けた額で、取得費や経費は単純化しています。
この所得税は、亡くなったAさんの税金です。そのため、相続人である長男Bさんが、Aさんが亡くなってから4か月以内に申告して納めることになります。遺言が「土地はX財団に、預金は長男Bに」という内容であれば、Bさんは土地をもらっていないのに、土地の税金約460万円を負担します。
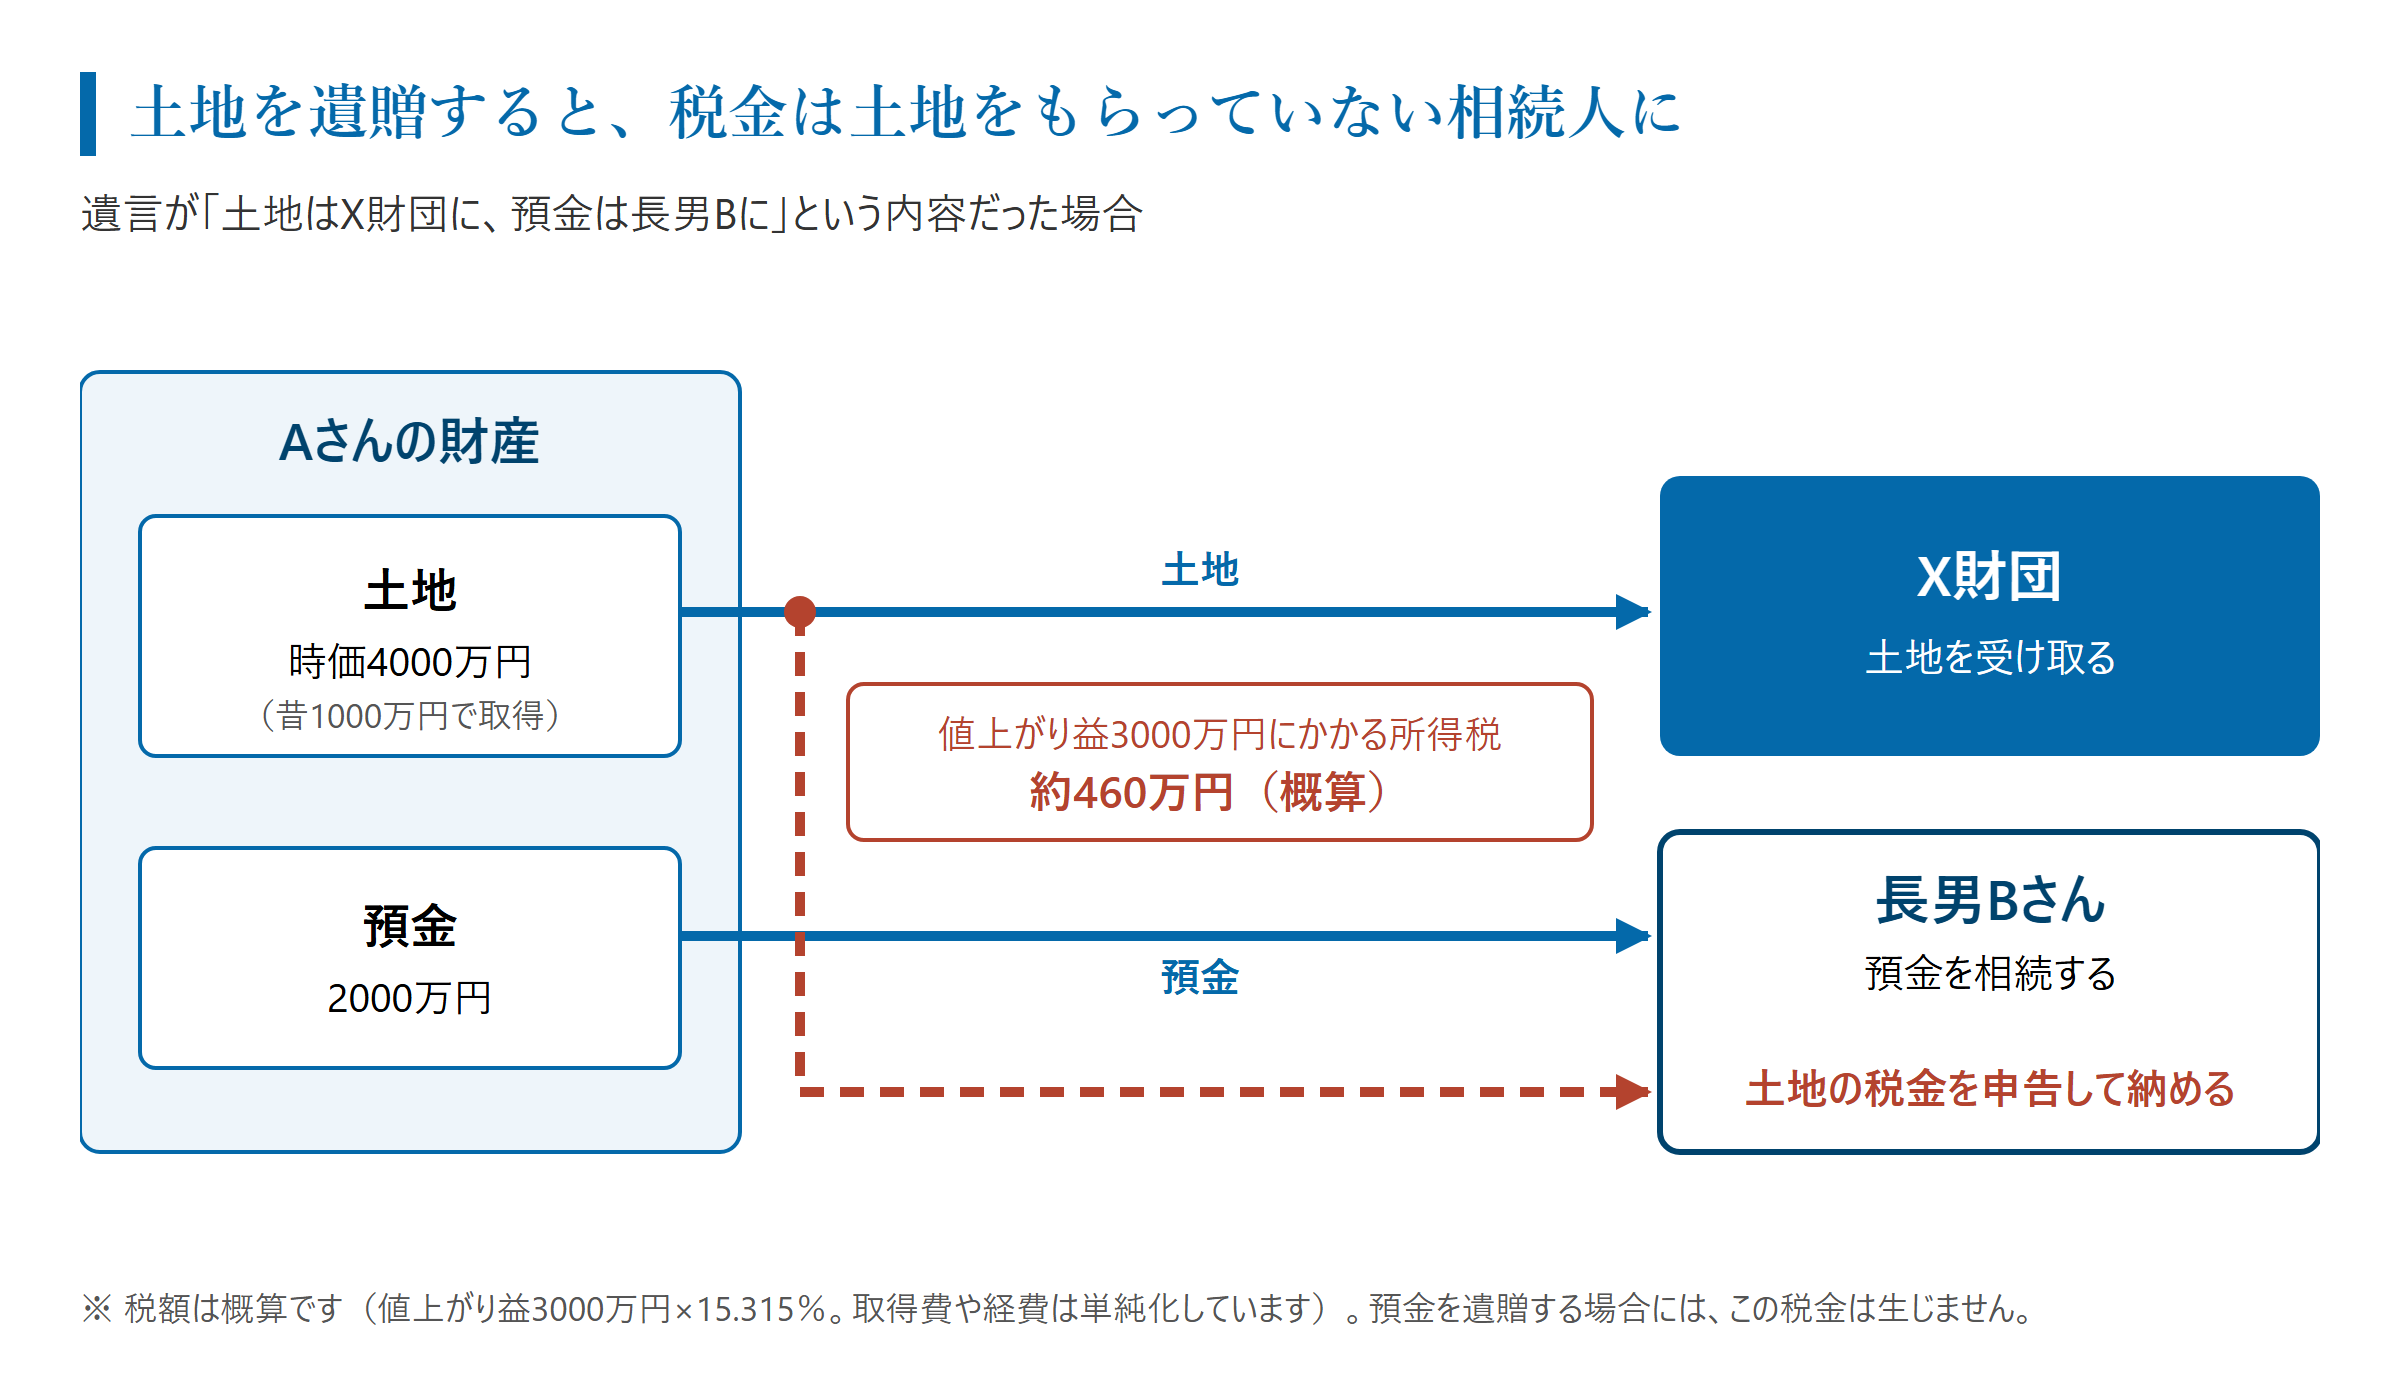
預金を遺贈する場合には、この税金は生じません。
ご家族に税金の負担を残さない3つの方法
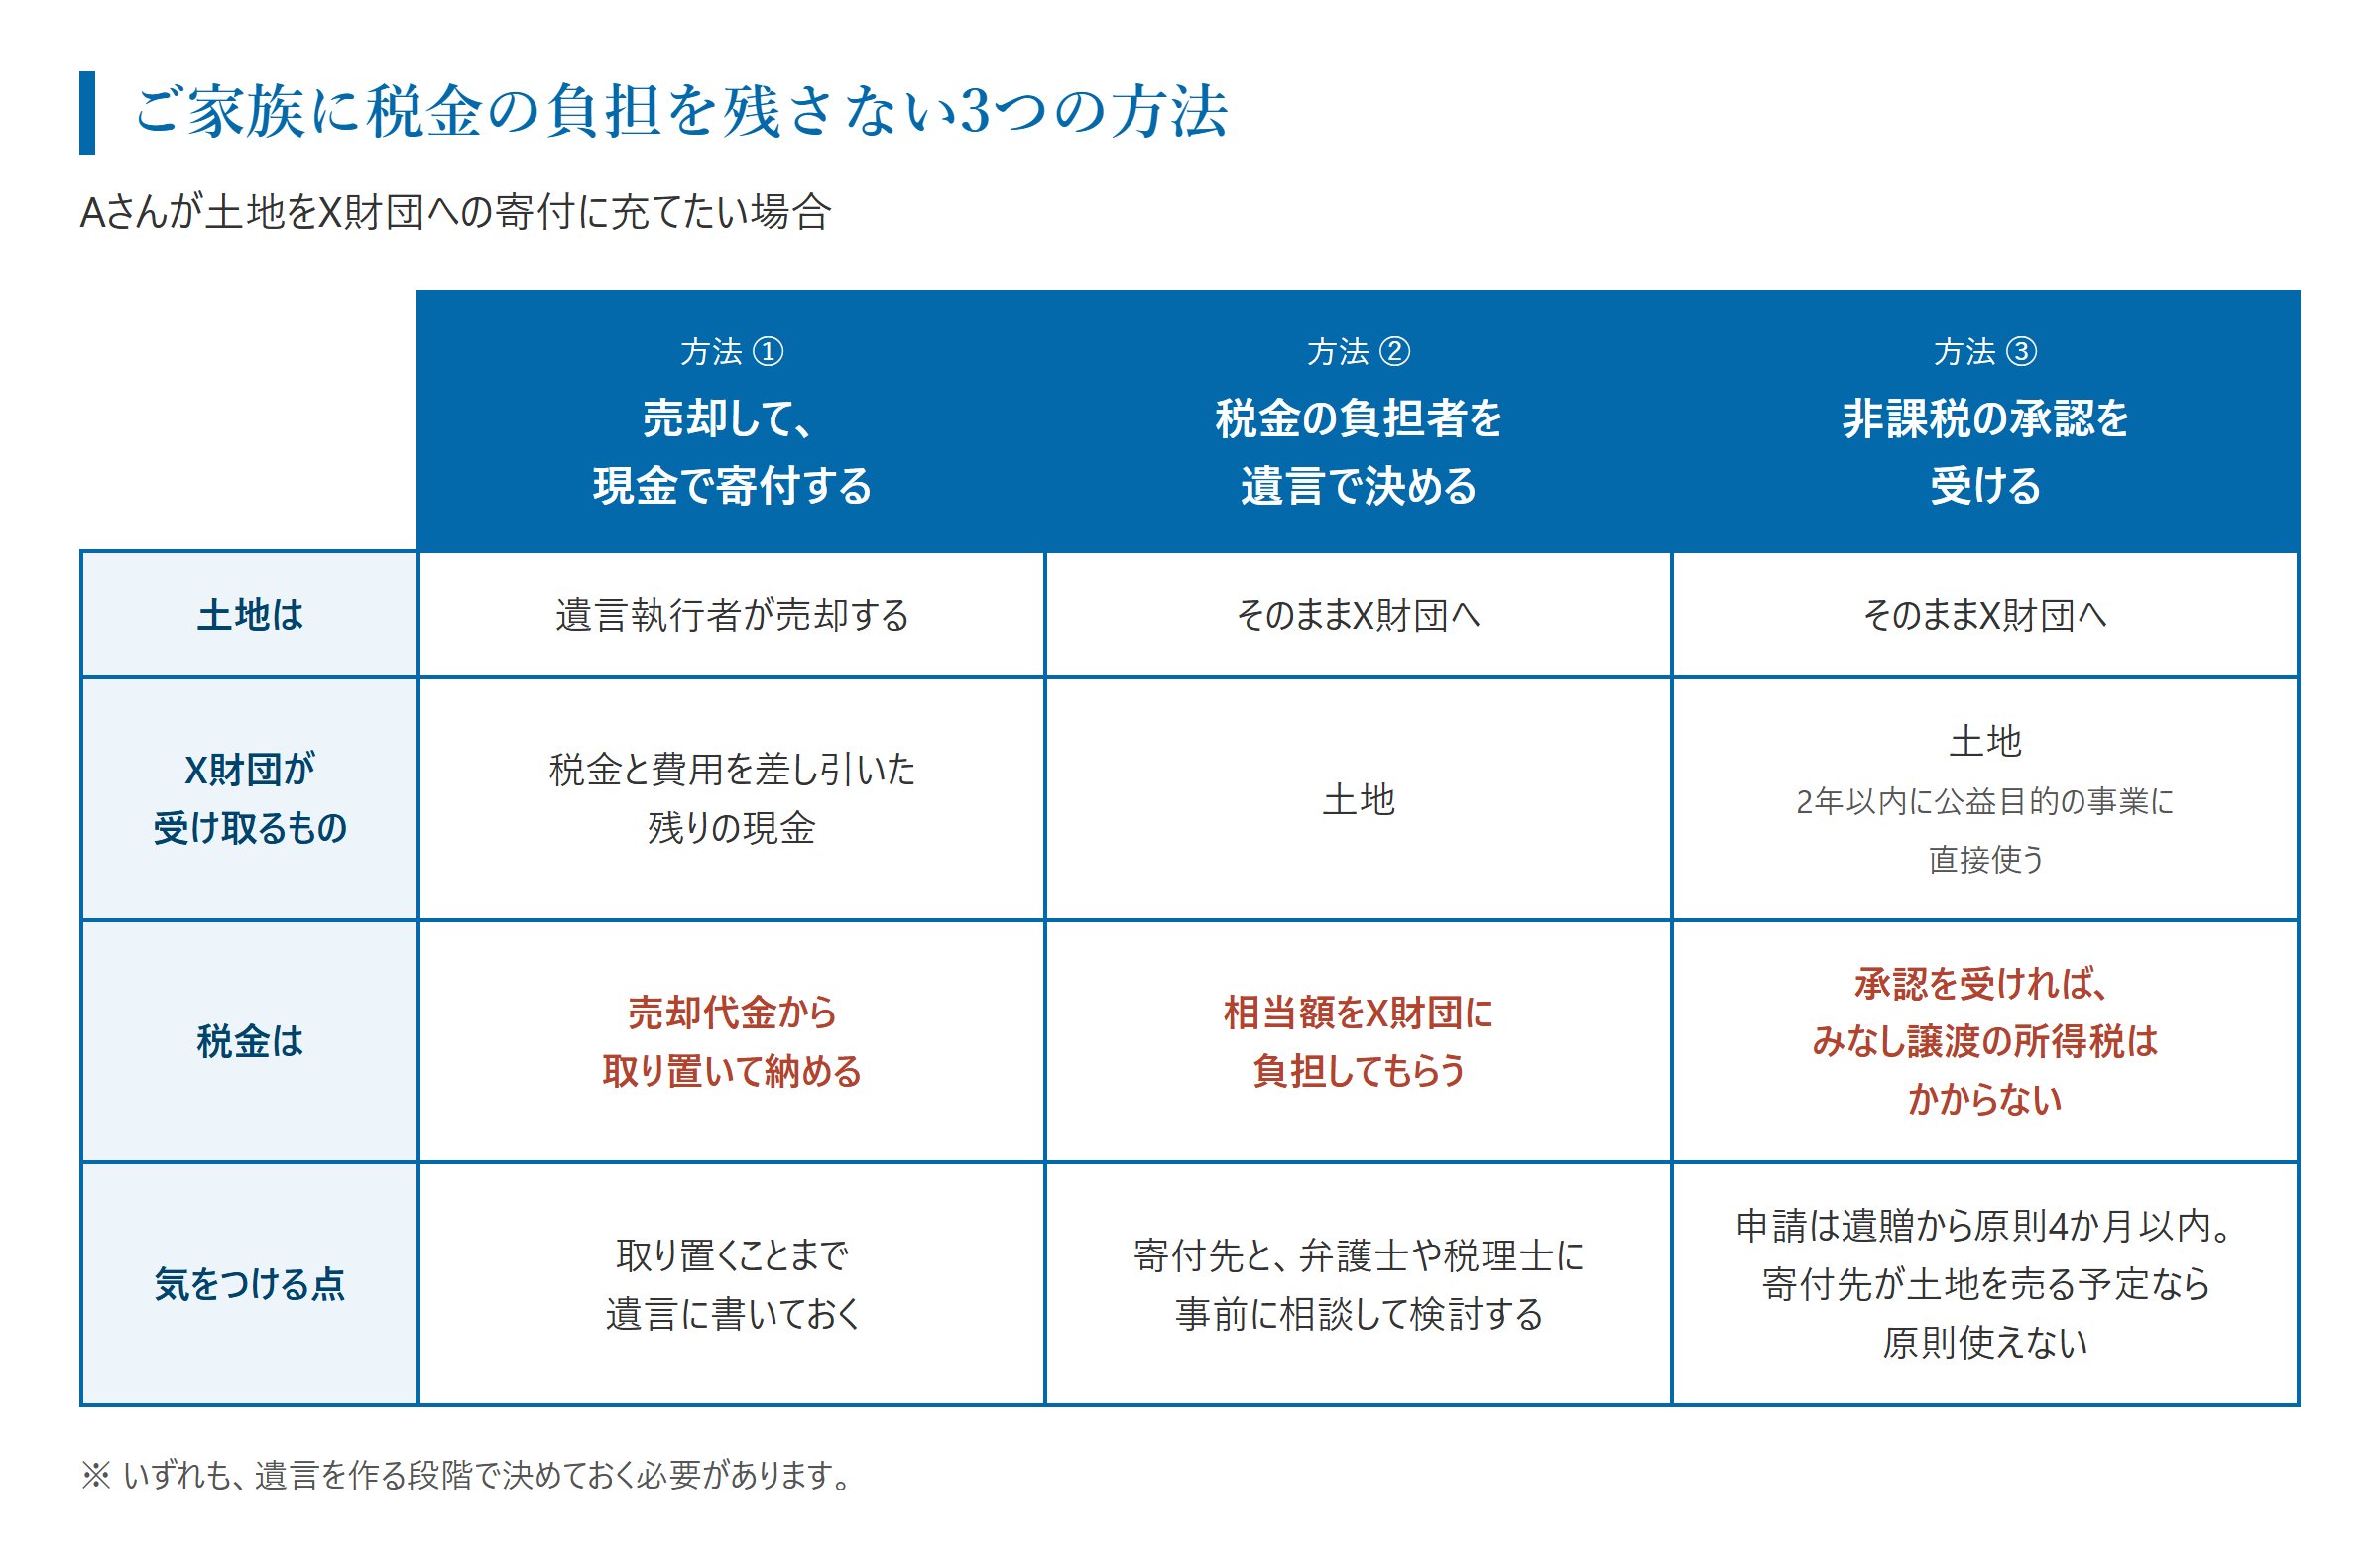
不動産や株式を寄付に充てたい場合の対処は、主に3つあります。いずれも、遺言を作る段階で決めておく必要があります。
① 売却して、現金で寄付する
遺言で遺言執行者を指定し、「土地を売却し、税金と費用を差し引いた残りをX財団に遺贈する」と定める方法です。実務ではよく見受ける方法です。
この方法でも、売却で出た利益には税金がかかります。申告と納税は相続人が行うことになるのが一般的な取扱いです。そこで、遺言執行者が売却代金から税金と費用に相当する額を取り置き、その残りを寄付することまで、遺言に書いておきます。こうしておけば、ご家族は自分の財産から税金を支払わずに済みます。
② 税金を誰が負担するかを遺言で決めておく
土地はそのままX財団に遺贈し、あわせて、これによって生じる税金に相当する額をX財団に負担してもらうことを遺言で定めておく方法も考えられます。寄付先の側で資金を用意できることが前提になり、遺言の書き方にも工夫が要るため、寄付先と、弁護士や税理士の双方に事前に相談したうえで検討する方法です。
③ 非課税の承認を受ける
寄付先が公益を目的とする事業を行う法人である場合に、国税庁長官の承認を受けると、みなし譲渡の所得税がかからなくなる制度があります(租税特別措置法40条)。対象になるのは、公益社団法人・公益財団法人、一定の要件を満たす一般社団法人・一般財団法人、NPO法人、社会福祉法人、学校法人などです。
主な要件は次の3つです。
- 寄付が公益の増進に著しく寄与すること
- 寄付された財産が、2年以内に寄付先の公益目的の事業に直接使われること
- 寄付によって、寄付者やその親族の税負担が不当に減らないこと
寄付先が土地を売って代金を活動に充てる予定の場合は、原則としてこの制度は使えません。
遺贈の場合、申請は、相続人と、包括遺贈を受けた人が行います。期限は原則として遺贈から4か月以内です。寄付先に書類の作成で協力してもらう必要があるため、この制度を使うなら、遺言を作る段階で寄付先と話をしておくことが欠かせません。
どの方法が合うかは、財産の内容、寄付先の団体の種類と意向、ご家族の状況によって変わります。
遺言書の書き方で決めておきたいこと
- 遺言の方式:公正証書遺言をおすすめします。形式の不備で無効になるおそれが小さく、原本が公証役場に保管されます。
- 遺言執行者:遺言の内容を実現する人です。財産の売却や名義変更、寄付先への引渡しを担うので、弁護士などを指定しておくと、ご家族と寄付先の双方の負担が軽くなります。
- 使い道の指定:「子どもの支援に」「○○地域のために」といった希望は書けます。ただし細かく指定しすぎると、団体が受け取れなくなることがあります。
- 寄付先への事前相談:団体によって、受け取れる財産の種類や方針が違います。特に不動産は、受け入れていない団体も少なくありません。遺言を作る前に相談しておくと確実です。
寄付先の選び方
遺言が実際に効力を持つのは、10年後、20年後かもしれません。そのときに寄付先が存続しているか、遺した財産が希望に沿って使われるかは、寄付先を選ぶときに確かめておきたい点です。
特定の団体を決めきれない場合は、地域のコミュニティ財団のように、寄付を基金として預かり、そのときどきの地域の活動に助成する団体を寄付先にする方法もあります。
遺言がなくても:相続した財産をご家族が寄付する方法
遺言を残さなかった場合でも、相続したご家族が、故人の気持ちをくんで寄付することができます。相続や遺贈で取得した財産を、相続税の申告期限までに一定の団体に寄付すると、その財産には相続税がかからない特例があります(租税特別措置法70条)。相続税の申告期限は、亡くなってから10か月です。対象になる団体は、国や自治体、公益社団法人・公益財団法人、社会福祉法人、学校法人、認定NPO法人などです。寄付したご家族自身の所得税でも、寄付金控除の対象になる場合があります。
この対象は法律で限定されています。公益認定を受けていない一般社団法人・一般財団法人や、認定を受けていないNPO法人への寄付は、この特例の対象になりません。また、寄付を受けた団体が2年以内にその財産を公益目的の事業に使わなかった場合などには、特例が適用されなくなります。
まとめ
- 遺贈寄付は、遺言に書けば実現できます。
- 現金や預金を特定して遺す形は、比較的問題が起きにくい方法です。
- 「全財産」と書く場合、不動産や株式を遺す場合は、寄付先が受け取れるか、ご家族に税金や支払いが残らないかを、遺言を作る段階で確かめておく必要があります。
- 寄付先とは、生前に相談しておくのが確実です。
当事務所では、弁護士と税理士の資格を持つ者が、遺言の内容と税金の見通しをあわせて検討します。遺贈寄付を受ける団体の側からのご相談もお受けしています。団体の方向けの解説は、「遺贈寄付を受ける団体が知っておきたい制度と税金」をご覧ください。
この記事は一般的な説明であり、税額は概算です。実際の取扱いはご事情によって異なります。個別のご相談はご相談予約のページからご連絡ください。